Por qué una ley no alcanza para evitar que vuelva la emisión monetaria
Barclays analizó la reforma de la Carta Orgánica del BCRA y advirtió que, aunque limita el financiamiento directo al Tesoro, deja abierta la puerta de las compras en el mercado secundario. Una futura administración podría revertirla fácilmente.
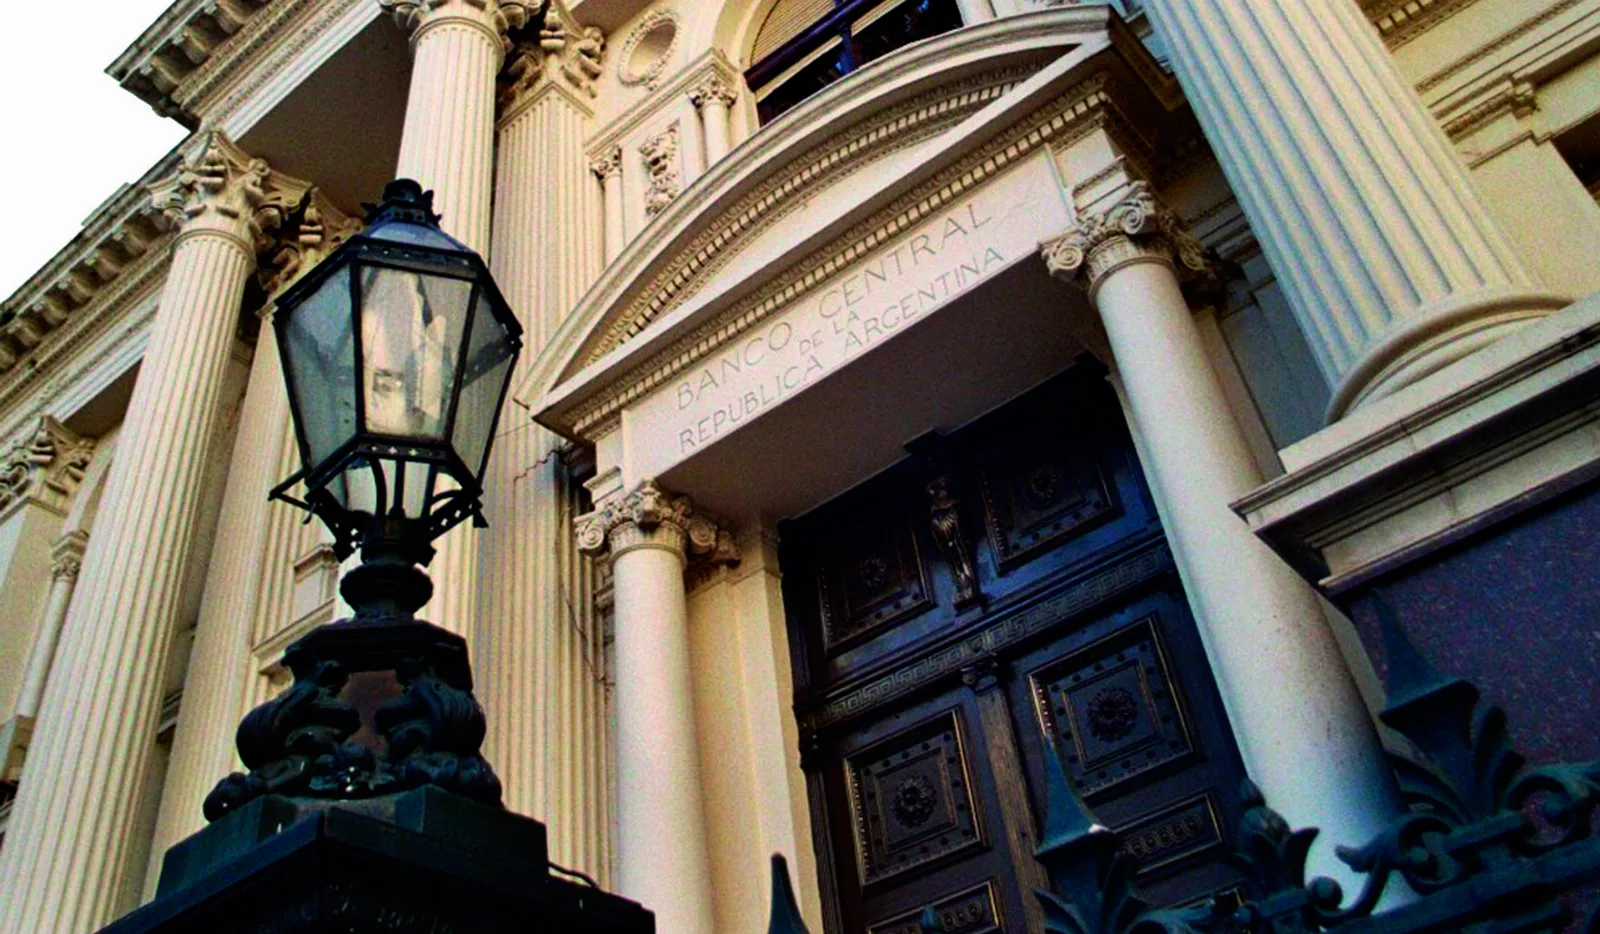
La reforma de la Carta Orgánica del Banco Central que obtuvo dictamen en Diputados la semana pasada representa un avance institucional importante, pero no es suficiente por sí sola para garantizar que nunca más se vuelva a financiar el déficit con emisión.
Esa es la principal conclusión del informe que publicó Barclays después de revisar el proyecto impulsado por el presidente Javier Milei. Para el banco británico, la iniciativa va en la dirección correcta al establecer la estabilidad de la moneda como objetivo principal, prohibir la asistencia directa al Tesoro y endurecer las condiciones para remover a las autoridades. Sin embargo, deja una ventana abierta que podría permitir el mismo resultado económico de siempre: inyectar pesos para cubrir el rojo fiscal.
El punto clave que señala Barclays es el tratamiento de las operaciones en el mercado secundario de títulos públicos. La reforma prohíbe que el BCRA compre bonos directamente en las licitaciones primarias del Tesoro y elimina los adelantos transitorios. Pero no impide que el Central adquiera esos mismos bonos una vez que ya están en manos de inversores privados.
El mecanismo es sencillo y ya se usó intensamente en el pasado. Primero, bancos o fondos compran los títulos en la licitación oficial. Luego, el BCRA entra al mercado secundario, compra esos bonos y entrega pesos frescos a cambio. Esa liquidez permite a los inversores volver a participar en la siguiente colocación. El resultado final es económicamente equivalente a la emisión directa: el Tesoro consigue financiamiento, el BCRA acumula bonos y aumenta la base monetaria.
Según los cálculos de Barclays, durante 2023 este canal explicó el 70% del financiamiento monetario total al Tesoro bajo la administración anterior. No es que cualquier compra de bonos en el secundario sea emisión encubierta; el BCRA necesita esa herramienta para manejar la liquidez y responder a shocks de mercado. El problema aparece cuando esas operaciones dejan de responder a objetivos monetarios y pasan a sostener sistemáticamente las colocaciones de deuda del Gobierno.
El Bank of America (BofA) tuvo una lectura algo más optimista. Valoró que la reforma respalda el programa de estabilización, limita las transferencias de utilidades contables al Tesoro y elimina el viejo truco de las reservas de libre disponibilidad. También destacó que se requerirá mayoría de dos tercios en cada cámara para remover al presidente del BCRA. Aun así, señaló que el Ejecutivo mantiene fuerte influencia en la designación de autoridades y que los mandatos siguen atados al ciclo político.
Analistas locales consultados coinciden en que la advertencia de Barclays es válida. Martín de la Fuente, de Bavsa, explica que la ley prohíbe el financiamiento directo pero no cierra el canal secundario. “Bien utilizada es política monetaria; mal utilizada, es emisión encubierta. La diferencia la pone la intención del funcionario de turno, no la ley”, dice.
Mariano Ortiz Villafañe, de Aldazabal y Cía, agrega que mantener la posibilidad de operar en el secundario es necesario para regular el mercado monetario y enfrentar volatilidad, pero reconoce el riesgo de que se use para financiar indirectamente al fisco. El desafío regulatorio pasa por distinguir claramente ambos usos.
Otro punto débil que destacan todos los informes es la durabilidad institucional de la reforma. Al tratarse de una ley ordinaria, una mayoría simple en el Congreso futuro podría modificarla o derogarla. Incluso un DNU podría revertirla si las cámaras no lo rechazan expresamente. Para blindarla de verdad, algunos analistas sostienen que haría falta una reforma constitucional.
El equipo de Balanz señala que, más allá de la letra, lo que realmente importa es el consenso político y social que se construya alrededor de un Banco Central independiente. Si la reforma se aprueba con amplio respaldo (especialmente de la oposición), elevaría el costo político de revertirla después. Sin embargo, advierten que ese consenso no surge automáticamente de una ley: se construye con resultados concretos y con el tiempo.
En definitiva, la reforma de la Carta Orgánica es un paso necesario pero no suficiente. Sin equilibrio fiscal sostenido, sin prácticas institucionales arraigadas y sin un amplio acuerdo político, una futura administración podría volver a usar el BCRA como financista del Tesoro. La ley pone límites, pero la verdadera garantía de estabilidad monetaria sigue dependiendo más de la política que de los artículos aprobados en el Congreso.