Flexibilización del crédito en dólares: qué cambia, riesgos y si realmente reactiva la economía
El Gobierno habilitó que los bancos presten hasta el 15% de sus depósitos en dólares a empresas sin ingresos en esa moneda. Economistas advierten sobre el riesgo de descalce y cuestionan el momento elegido.
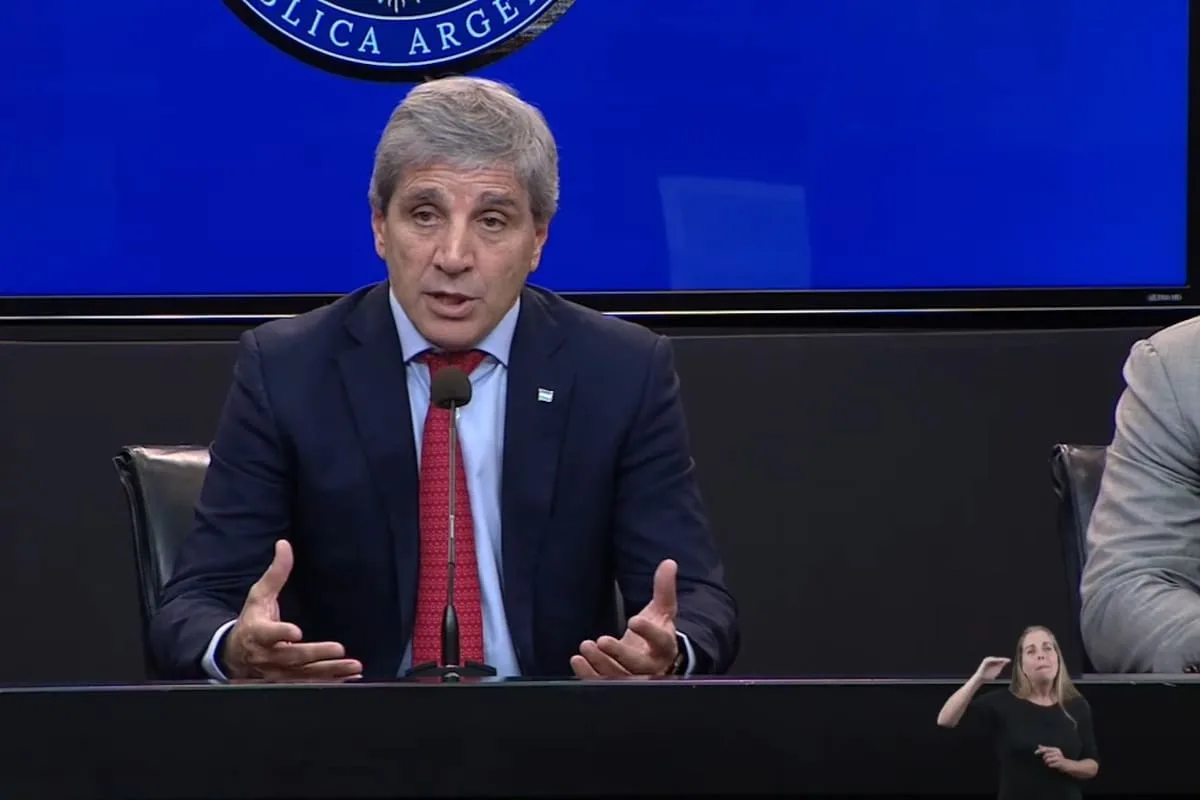
El Ministerio de Economía anunció la flexibilización del crédito en dólares que permite a los bancos prestar esa moneda a un universo más amplio de empresas, incluso aquellas cuyos ingresos no están en dólares. La medida, comunicada por Luis Caputo el mismo día que YPF presentó un mega proyecto de GNL, generó críticas de economistas y exfuncionarios por el riesgo de descalce y la forma en que se dio a conocer.
Según el Gobierno, los bancos podrán prestar hasta el 15% de sus depósitos en dólares a compañías que, al tomar el préstamo, liquiden esos dólares en el MULC y los conviertan a pesos. Hoy existen casi US$6000 millones de capacidad prestable ociosa en el sistema financiero. El objetivo declarado es reactivar la economía, bajar tasas y generar empleo.
Qué cambia con esta medida
Hasta ahora, los préstamos en dólares estaban restringidos principalmente a exportadores o empresas con ingresos o garantías en divisas. Esta limitación nació después de la crisis de 2001 para evitar que una devaluación dejara a deudores con ingresos en pesos imposibilitados de pagar deudas en dólares, lo que podría poner en riesgo los depósitos bancarios.
Con el nuevo esquema, el universo de empresas elegibles se amplía significativamente. La condición es que los dólares prestados se vendan en el mercado oficial y se usen en pesos. Desde Economía señalan que los depósitos en dólares crecieron de US$23.000 a US$40.000 millones y que actualmente solo se presta el 60% de ese total.
Las críticas de economistas y exfuncionarios
Varios especialistas consultados marcaron distancia. Guido Sandleris, expresidente del BCRA, sostuvo que se trata de “una mala idea” porque erosiona uno de los pocos consensos en política económica: la regulación prudencial estricta sobre el sistema bancario en dólares. Según él, esa norma permitió atravesar todas las crisis cambiarias posteriores sin crisis bancaria.
Andrés Neumeyer, exsubgerente del BCRA, advirtió que se está “deslizando por la pendiente resbaladiza de relajamiento macroprudencial”. Consideró que esto genera riesgo sistémico: ante una depreciación fuerte, los depositantes en dólares terminan siendo rescatados por el contribuyente o pesificados.
Carlos Pérez, de Fundación Capital y exdirectivo del BCRA, cuestionó especialmente la forma del anuncio. Dijo que debería haberlo comunicado el Banco Central y no el Ministerio de Economía, sobre todo en un momento en que se impulsa una reforma para reforzar la independencia del BCRA.
Un exfuncionario que pidió reserva de identidad lo resumió con una metáfora: “Ya tomamos esos atajos en los 90 y terminaron con la pesificación asimétrica en 2001. Al principio todo es jolgorio; después viene la resaca”.
¿Sirve realmente para reactivar la economía?
La mayoría de los analistas coincide en que el impacto sobre la actividad será acotado. Diego Coatz, especialista en pymes, señaló que el principal problema de las empresas hoy es la falta de consumo y actividad, no el acceso al crédito en dólares. Fernando Marull coincidió: quien ya era sujeto de crédito seguirá siéndolo; quien no lo era, probablemente no cambie por esta medida.
Federico Furiase, secretario de Finanzas, defendió la iniciativa y apuntó a la construcción como uno de los sectores que más podría beneficiarse. Pérez, por su parte, consideró que va “en la dirección correcta” pero no hará que “la economía vuele”. Advirtió que no es la primera flexibilización (ya se habían relajado reglas para Obligaciones Negociables y préstamos con garantía de exportadores) y que si esto forma parte de una secuencia mayor, hay que tener cuidado.
Riesgos y timing
El principal riesgo señalado es el descalce de monedas: bancos prestando en dólares a empresas que generan pesos. Ante una devaluación fuerte, esos créditos pueden volverse incobrables y poner en jaque la devolución de depósitos.
Además, se criticó el momento: el BCRA compra pocos dólares, el riesgo país supera los 450 puntos y se anunció en paralelo a un proyecto de US$51.000 millones de YPF. Varios coincidieron en que hubiese sido mejor sacarla con un escenario de mayor compra de reservas y riesgo país en baja.
Qué significa para las empresas y los ahorristas
Si sos una empresa con buenos balances y necesitás financiar en pesos, ahora tenés una vía adicional de dólares que se liquidan y se convierten. Sin embargo, los bancos seguirán pidiendo garantías y solvencia, por lo que no todos accederán.
Para los ahorristas en dólares, el riesgo es indirecto: si el sistema acumula más descalce, una crisis cambiaria futura podría afectar la estabilidad de los depósitos. Por eso los exfuncionarios insisten en que las regulaciones prudenciales, aunque limitan el crédito en el corto plazo, protegen un bien más valioso: la estabilidad financiera.
La medida ya está vigente. Si estás evaluando tomar crédito o simplemente querés entender cómo impacta en tu bolsillo o tu negocio, lo más prudente es seguir de cerca la evolución de los depósitos en dólares y las tasas. Y, como siempre en estos temas, consultar con tu contador o asesor financiero de confianza antes de tomar decisiones.